Zoll bei Waren aus China
für Unternehmen und Importeure
Zollsätze nach TARIC, Einfuhrumsatzsteuer und Antidumping, mit Rechenbeispielen. Stand Oktober 2026.
Einfuhrabgaben
Zoll bei Waren aus China nach Deutschland
Beim Import aus China fallen Zoll und Einfuhrumsatzsteuer an. Der Zollsatz hängt von der Warennummer ab: 0 Prozent für Solarmodule, 4,7 Prozent für LED-Leuchten aus Kunststoff, 12 Prozent für Baumwoll-T-Shirts. Bei einzelnen Waren kommen Antidumpingzölle hinzu. Die Einfuhrumsatzsteuer beträgt 19 Prozent. Unternehmen zahlen seit dem 1. Juli 2026 Zoll ab dem ersten Euro.
Die Einfuhrumsatzsteuer berechnet sich auf Zollwert, Zoll und Beförderung bis zum Bestimmungsort in der EU. Die frühere 150-Euro-Zollbefreiung ist seit dem 1. Juli 2026 gestrichen. Die Pauschale von 3 Euro je Warenposition gilt nur für Fernverkäufe an Verbraucher, nicht für Sendungen zwischen Unternehmen.
China ist Drittland. Jede Sendung, die von dort in die EU gelangt, ist anmeldepflichtig und löst Einfuhrabgaben aus. Für Unternehmen ist das Routine. Für viele Besteller kam die Änderung zum Juli 2026 dagegen überraschend.
Die Größenordnung zeigt, warum das Thema so viele Betriebe betrifft: China war 2025 mit Einfuhren im Wert von 170,6 Milliarden Euro wieder das wichtigste Importland Deutschlands, laut Statistischem Bundesamt (Destatis). Von Januar bis Juli 2026 kamen Waren für 105,3 Milliarden Euro aus China (Destatis, Statistischer Bericht vom 30.09.2026).
Diese Seite erklärt, welche Abgaben anfallen, wie sie berechnet werden und was gewerbliche Importeure zusätzlich brauchen. Alle Angaben geben den Stand Oktober 2026 wieder und ersetzen keine Rechts- oder Steuerberatung.
Rechtslage 2026
Was sich zum 1. Juli 2026 geändert hat
Seit dem 1. Juli 2026 gibt es in der EU keine Zollbefreiung für Sendungen bis 150 Euro mehr. Für Fernverkäufe an Verbraucher gilt bis zum 1. Juli 2028 ein Pauschalzoll von 3 Euro je Warenposition. Sendungen zwischen Unternehmen zahlen den regulären Zollsatz der Warennummer, auch unter 150 Euro.
Die EU hat die Zollbefreiung für Kleinsendungen abgeschafft. Das betrifft jede Bestellung aus China, unabhängig vom Wert. Rechtsgrundlage ist die Verordnung (EU) 2026/382, die Umsetzung beschreibt der Zoll (zoll.de).
Warensendungen unter 150 Euro waren von Zöllen befreit. Die Einfuhrumsatzsteuer fiel bereits seit Juli 2021 ab dem ersten Euro an.
Fernverkäufe an Verbraucher bis 150 €: 3 € Zoll je Warenposition der Zollanmeldung (IOSS oder Postsendung).
Unverändert: Es gilt der reguläre Zollsatz der jeweiligen Zolltarifnummer, gegebenenfalls zuzüglich Antidumpingzoll.
Stichtag ist die Einfuhr, nicht die Bestellung
Auch Sendungen, die vor dem 1. Juli 2026 aufgegeben wurden, fallen unter die neue Regelung, wenn die Ware erst nach diesem Stichtag in die EU eingeführt wird. Die 3-Euro-Pauschale ist ausdrücklich als Übergangsregelung angelegt und endet am 1. Juli 2028. Mit weiteren Anpassungen ist zu rechnen.
Zeitleiste: Zoll und China-Importe 2021 bis 2028
| Datum | Änderung | betrifft | Quelle |
|---|---|---|---|
| 01.07.2021 | EUSt-Freigrenze von 22 € entfallen, Einfuhrumsatzsteuer ab dem ersten Euro | alle Sendungen | VO (EU) 2026/382, Erwägungsgrund 2 |
| 01.07.2026 | Zollbefreiung für Sendungen bis 150 € gestrichen | alle Sendungen | VO (EU) 2026/382, Art. 1 |
| 01.07.2026 bis 01.07.2028 | 3 € Zoll je Warenposition bei Fernverkäufen bis 150 € | Bestellungen von Verbrauchern (IOSS oder Post) | VO (EU) 2026/382, Art. 2; zoll.de |
| 01.10.2026 | EORI-Antrag nur noch über das Zoll-Portal | Unternehmen | zoll.de, EORI-Nummer |
| 01.11.2026 (vorgesehen) | Abfertigungspauschale von 2 € je Position bei Fernverkäufen | Bestellungen von Verbrauchern | zoll.de („nach jetzigem Stand“), EU-Kommission |
| 21.09.2027 | Neuer EU-Zollkodex (VO (EU) 2026/2108) gilt im Wesentlichen | alle Einfuhren | EUR-Lex |
Gilt die 3-Euro-Pauschale auch für Unternehmen?
Nein. Voraussetzung für die Pauschale ist ein Fernverkauf an Verbraucher, angemeldet über IOSS oder als Postsendung. Sendungen zwischen Unternehmen werden in der ATLAS-Zollbehandlung angemeldet und zahlen den Regelzollsatz der Warennummer, auch wenn der Warenwert unter 150 Euro liegt.
Der Zoll formuliert es auf seiner Seite zu Internetbestellungen so: „Für alle weiteren Sendungen bis 150 Euro wird der Zoll nach dem Regelzollsatz erhoben.“ Für Importeure heißt das: Auch Muster und Kleinstsendungen vom chinesischen Lieferanten kosten den vollen Satz der Warennummer.
Zollsätze
Wie hoch ist der Zoll auf Waren aus China? Zollsätze nach Warengruppe
Für Waren aus China gilt der Drittlandszollsatz des EU-Zolltarifs. Solarmodule sind zollfrei, Elektromotoren kosten 2,7 Prozent, LED-Leuchten aus Kunststoff 4,7 Prozent und Baumwoll-T-Shirts 12 Prozent. Für Fahrräder, E-Bikes, Schrauben und Keramikgeschirr kommen Antidumpingzölle von bis zu 86,5 Prozent hinzu. Stand: 14. Oktober 2026.
Die Tabelle zeigt typische Importwaren aus China mit Warennummer, Drittlandszollsatz und Zusatzzöllen für den Ursprung China. Jede Zeile verweist auf die Abfrage im TARIC der EU-Kommission.
| Ware | Warennummer (TARIC) | Drittlandszollsatz | Zusatzzoll Ursprung China | Quelle |
|---|---|---|---|---|
| LED-Leuchte aus Kunststoff | 9405 42 31 00 | 4,7 % | keiner | TARIC |
| LED-Leuchte aus anderen Stoffen (z. B. Metall) | 9405 42 39 90 | 2,7 % | keiner | TARIC |
| LED-Leuchtmittel | 8539 52 00 00 | 3,7 % | keiner | TARIC |
| T-Shirt aus Baumwolle | 6109 10 00 10 | 12 % | keiner | TARIC |
| Elektromotor, Einphasen-Wechselstrom über 750 W | 8501 40 80 90 | 2,7 % | keiner | TARIC |
| Stirnradgetriebe | 8483 40 21 90 | 3,7 % | keiner | TARIC |
| Solarmodul | 8541 43 00 00 | 0 % | keiner | TARIC |
| Schraube mit Kopf aus Stahl (unter 800 MPa) | 7318 15 82 90 | 3,7 % | Antidumping bis 86,5 % | TARIC |
| Fahrrad | 8712 00 30 90 | 14 % | Antidumping bis 48,5 % | TARIC |
| E-Bike | 8711 60 10 00 | 6 % | Antidumping bis 70,1 % + Ausgleichszoll bis 17,2 % | TARIC |
| Steinzeug-Geschirr | 6912 00 23 10 | 5,5 % | Antidumping 79,0 % | TARIC |
| Elektro-Pkw (BEV) | 8703 80 10 10 | 10 % | Ausgleichszoll 7,8–35,3 % | TARIC |
Stand 14.10.2026, Abfrage im TARIC der EU-Kommission mit Ursprungsland CN. Verbindlich ist die Einreihung der konkreten Ware. Die Sätze ändern sich; Antidumping-Spannen hängen vom Hersteller ab. Wie Sie die passende Nummer finden, erklärt unser Leitfaden zur Zolltarifnummer und zum HS-Code.
Kein Präferenzabkommen
Warum es bei China keinen Zollvorteil gibt
Zwischen der EU und China besteht kein Freihandelsabkommen. Das unterscheidet den China-Import von Einfuhren aus Ländern wie Südkorea, Japan oder der Schweiz. Auch das Allgemeine Präferenzsystem der EU hilft nicht: China ist seit dem 1. Januar 2015 nicht mehr APS-begünstigt (Delegierte Verordnung (EU) Nr. 1421/2013).
Es gilt der Regelzollsatz
Ohne Abkommen greift der Drittlandszollsatz des Gemeinsamen Zolltarifs. Eine Lieferantenerklärung oder ein Präferenznachweis bringt bei chinesischer Ware keinen reduzierten Satz, weil es kein Abkommen gibt, auf das er sich stützen könnte.
Ursprungszeugnis bleibt trotzdem relevant
Der Warenursprung wird weiterhin geprüft, allerdings aus anderem Grund: Antidumping- und Ausgleichszölle knüpfen genau daran an. Ein chinesischer Ursprung kann deshalb zusätzliche Abgaben auslösen, statt sie zu senken.
Die drei Ebenen
Welche Abgaben fallen beim Import aus China an?
Drei Abgaben sind möglich: Zoll auf den Zollwert, Einfuhrumsatzsteuer auf Zollwert, Zoll und Beförderung bis zum Bestimmungsort in der EU sowie bei bestimmten Waren Antidumping- oder Ausgleichszölle. Verbrauchsteuern betreffen nur Alkohol, Tabak, Kaffee und Energieerzeugnisse. Unternehmen können die Einfuhrumsatzsteuer als Vorsteuer abziehen.
Zoll und Einfuhrumsatzsteuer werden häufig verwechselt. Es sind zwei getrennte Abgaben mit unterschiedlicher Bemessungsgrundlage. Bei bestimmten Waren kommt eine dritte hinzu.
Zoll
Basis: Zollwert der Ware
Der Satz richtet sich nach der Zolltarifnummer. Er reicht von 0 % bei vielen Rohstoffen bis zu zweistelligen Sätzen bei Konsumgütern.
Einfuhrumsatzsteuer
Basis: Zollwert, Zoll und Beförderung bis zum Bestimmungsort in der EU
19 % Regelsatz, 7 % für ermäßigte Warengruppen. Zur Bemessungsgrundlage zählen auch die Beförderungskosten bis zum Bestimmungsort in der EU (§ 11 Abs. 3 Nr. 3 und 4 UStG). Unternehmen können sie in der Regel als Vorsteuer geltend machen.
Antidumpingzoll
Basis: nur bestimmte Waren
Zusätzlicher Zoll auf Waren, die unter Herstellungskosten in die EU verkauft werden. Betrifft China überdurchschnittlich häufig.
Ausgleichszoll
Basis: nur bestimmte Waren
Gleicht staatliche Subventionen im Ursprungsland aus. Aus China betrifft er derzeit unter anderem E-Bikes und Elektro-Pkw, bei E-Bikes zusätzlich zum Antidumpingzoll.
Rechtsgrundlage für die Bemessung der Einfuhrumsatzsteuer ist § 11 UStG. Steht der Bestimmungsort in Deutschland bei der Einfuhr fest, zählen die Beförderungskosten dorthin zur Bemessungsgrundlage.
Dritte Abgabenart
Verbrauchsteuern zusätzlich zum Zoll
Bei bestimmten Warengruppen kommt neben Zoll und Einfuhrumsatzsteuer eine Verbrauchsteuer hinzu. Sie wird unabhängig vom Warenwert erhoben, meist nach Menge oder Gehalt.
- Alkohol und alkoholhaltige Getränke
- Tabakwaren, einschließlich Liquids für E-Zigaretten
- Kaffee und kaffeehaltige Waren (deutsche Besonderheit)
- Energieerzeugnisse wie Öle und Kraftstoffe
Die Kaffeesteuer überrascht am häufigsten
Deutschland erhebt als eines von wenigen EU-Ländern eine Kaffeesteuer. Sie fällt auch auf Kleinmengen an und wird nach Gewicht berechnet, nicht nach Wert. Wer Kaffee oder kaffeehaltige Mischungen aus China einführt, sollte sie einkalkulieren.
Verbrauchsteuern erhöhen zusätzlich die Bemessungsgrundlage der Einfuhrumsatzsteuer. Sie wirken damit doppelt und sind kein Nebenschauplatz.
Berechnung
Zoll aus China berechnen: Schritte und Beispiele
Der Zoll wird auf den Zollwert berechnet: Warenpreis plus Fracht und Versicherung bis zur EU-Grenze. Darauf kommt die Einfuhrumsatzsteuer von 19 Prozent auf Zollwert, Zoll und Beförderung bis zum Bestimmungsort. Bei 10.000 Euro Zollwert für LED-Leuchten aus Kunststoff sind das 470 Euro Zoll und 1.989,30 Euro Einfuhrumsatzsteuer.
Die Reihenfolge ist entscheidend: Die Einfuhrumsatzsteuer wird auf Zollwert plus Zoll plus Beförderung bis zum Bestimmungsort berechnet, nicht auf den Warenwert allein. Die allgemeine Methode für alle Herkunftsländer erklärt unser Ratgeber Einfuhrabgaben berechnen.
- 1
Zolltarifnummer ermitteln
Jede Ware hat eine Nummer im Elektronischen Zolltarif. Sie bestimmt den anzuwendenden Zollsatz.
- 2
Zollwert bestimmen
Warenwert laut Handelsrechnung zuzüglich Fracht- und Versicherungskosten bis zur EU-Außengrenze.
- 3
Zoll berechnen
Zollwert multipliziert mit dem Zollsatz der Zolltarifnummer.
- 4
Einfuhrumsatzsteuer berechnen
19 % bzw. 7 % auf Zollwert plus Zoll plus Beförderungskosten bis zum Bestimmungsort in der EU, nicht auf den Warenwert allein.
- 5
Gesamtabgaben ermitteln
Zoll plus Einfuhrumsatzsteuer, gegebenenfalls zuzüglich Antidumpingzoll.
Rechenbeispiel
Warenwert 1.000,00 €, Zollsatz 4,7 %
- Warenwert (Rechnung)
- 1.000,00 €
- + Fracht bis EU-Grenze
- 120,00 €
- = Zollwert
- 1.120,00 €
- Zoll (4,7 % vom Zollwert)
- 52,64 €
- = Bemessung Einfuhrumsatzsteuer (ohne Beförderung in der EU)
- 1.172,64 €
- Einfuhrumsatzsteuer (19 %)
- 222,80 €
- Einfuhrabgaben gesamt
- 275,44 €
Beispielrechnung mit einem Zollsatz von 4,7 %, wie er z. B. für LED-Leuchten aus Kunststoff (9405 42 31 00) gilt. Der tatsächliche Satz ergibt sich aus der Zolltarifnummer Ihrer Ware. Steht der Bestimmungsort in Deutschland bei der Einfuhr fest, zählen auch die Beförderungskosten dorthin zur Bemessungsgrundlage der EUSt (§ 11 Abs. 3 Nr. 3 und 4 UStG). Vorsteuerabzugsberechtigte Unternehmen erhalten die Einfuhrumsatzsteuer erstattet, für sie bleiben effektiv 52,64 € Zoll.
Die passende Nummer für Ihre Ware finden Sie über unseren Leitfaden zur Zolltarifnummer und zum HS-Code. Dort ist auch erklärt, wie sich die Nummer aus dem Elektronischen Zolltarif ableiten lässt.
Fünf Warengruppen im Vergleich
Einheitliche Rechenbasis: Zollwert 10.000,00 € (Rechnung CIF Hamburg, also inklusive Fracht und Versicherung bis zur EU-Grenze), Einfuhrumsatzsteuer 19 %. Die Beförderung innerhalb Deutschlands ist zur Vergleichbarkeit nicht eingerechnet. Die 10.000 € sind ein Rechenwert, kein Preis.
| Ware (Warennummer) | Zollsatz | Zoll + Zusatzzölle | EUSt-Basis | EUSt 19 % | Abgaben gesamt | nach Vorsteuerabzug |
|---|---|---|---|---|---|---|
| LED-Leuchte Kunststoff (9405 42 31 00) | 4,7 % | 470,00 € | 10.470,00 € | 1.989,30 € | 2.459,30 € | 470,00 € |
| Elektromotor über 750 W (8501 40 80 90) | 2,7 % | 270,00 € | 10.270,00 € | 1.951,30 € | 2.221,30 € | 270,00 € |
| T-Shirt Baumwolle (6109 10 00 10) | 12 % | 1.200,00 € | 11.200,00 € | 2.128,00 € | 3.328,00 € | 1.200,00 € |
| Solarmodul (8541 43 00 00) | 0 % | 0,00 € | 10.000,00 € | 1.900,00 € | 1.900,00 € | 0,00 € |
| E-Bike, „alle übrigen Unternehmen“ (8711 60 10 00) | 6 % + 62,1 % AD + 17,2 % AS | 8.530,00 € | 18.530,00 € | 3.520,70 € | 12.050,70 € | 8.530,00 € |
Antidumping (AD) und Ausgleichszoll (AS) werden wie der Zoll auf den Zollwert berechnet und erhöhen die Basis der Einfuhrumsatzsteuer. Bei E-Bikes übersteigen die Abgaben ohne Vorsteuerabzug 120 Prozent des Zollwerts. Sätze: Stand 14.10.2026, siehe Tabellen oben und unten.
Transport mit Verzollung oder nur die Verzollung: Sie können direkt anfragen.
China → Deutschland ist vorbelegt. Kein Rahmenvertrag nötig, noch keine Buchung.
Für Unternehmen
Zoll beim Import aus China: Was Unternehmen brauchen
Für den gewerblichen Import aus China brauchen Unternehmen eine EORI-Nummer, eine Handelsrechnung mit Warenwert und Incoterm, eine Packliste und die Warennummer. Die Zollanmeldung läuft elektronisch über ATLAS, meist durch die Spedition. Die Einfuhrumsatzsteuer ist als Vorsteuer abziehbar, der Zoll bleibt ein Kostenfaktor.
Wer regelmäßig einführt, braucht mehr als die Abgabenberechnung. Diese vier Punkte sollten vor der ersten Sendung geklärt sein:
EORI-Nummer
Jedes Unternehmen, das Waren aus Drittländern einführt, benötigt eine EORI-Nummer. Sie wird kostenlos beim Zoll beantragt, seit dem 1. Oktober 2026 nur noch über das Zoll-Portal.
Zollanmeldung über ATLAS
Die Einfuhr wird elektronisch angemeldet. In der Praxis übernimmt das die Spedition oder ein Zollagent im Auftrag des Importeurs.
Einfuhrumsatzsteuer als Vorsteuer
Vorsteuerabzugsberechtigte Unternehmen bekommen die Einfuhrumsatzsteuer erstattet. Sie ist damit ein Liquiditäts-, kein Kostenfaktor.
Incoterm klären
Bei DDP trägt der Verkäufer die Einfuhrabgaben, bei FOB oder EXW der Käufer. Das sollte vor der Bestellung feststehen.
Transportwege, Laufzeiten und Kosten für den Import aus China vergleicht unser China-Ratgeber. Die EORI-Nummer beantragen Sie über das Zoll-Portal (zoll.de).
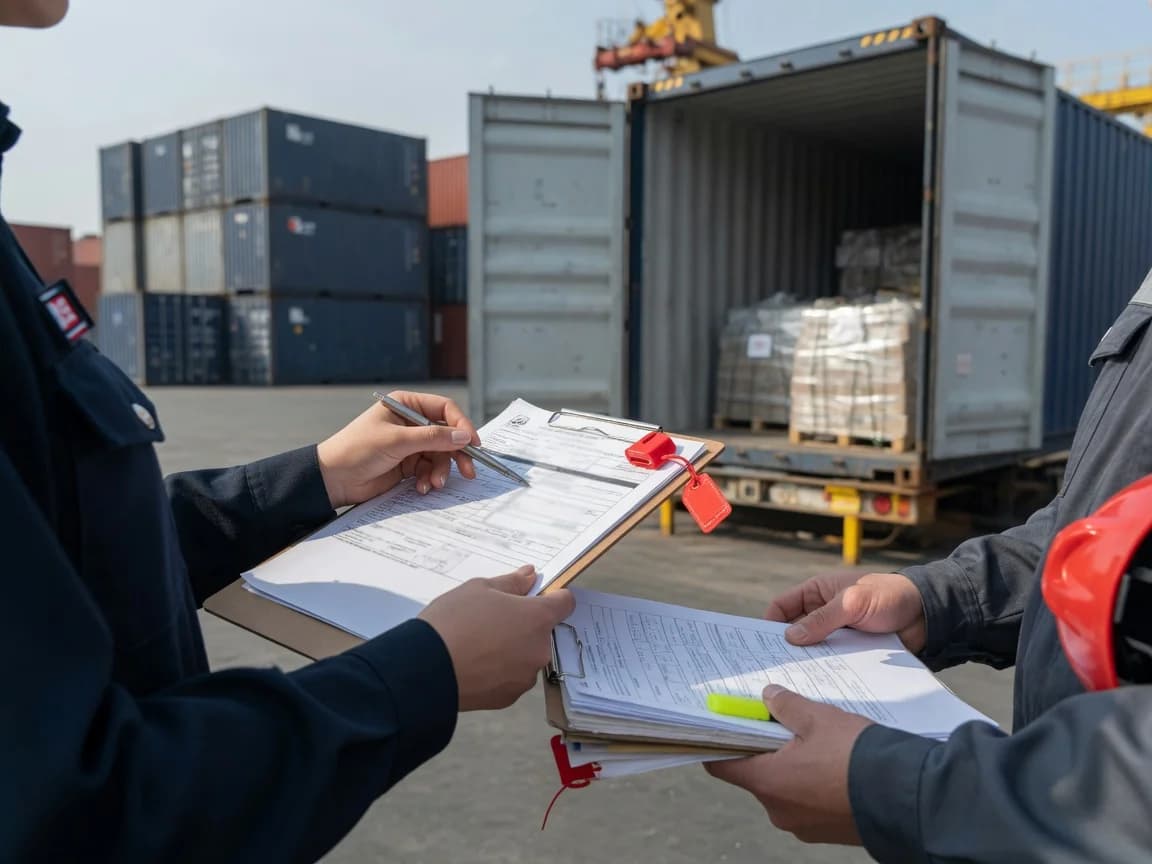
Einfuhrumsatzsteuer: Vorsteuer, Fälligkeit und Zahlungsaufschub
Unternehmen ziehen die entstandene Einfuhrumsatzsteuer als Vorsteuer ab (§ 15 Abs. 1 Satz 1 Nr. 2 UStG). Bis zur Erstattung bindet sie trotzdem Liquidität, deshalb zählt der Zahlungszeitpunkt.
Mit einem Zahlungsaufschub ist der Zoll spätestens am 16. des Folgemonats fällig, die Einfuhrumsatzsteuer erst am 26. des zweiten Folgemonats (§ 21 Abs. 3a UStG). Der Aufschub braucht eine Bewilligung des Hauptzollamts und eine Sicherheit, die Einzelheiten beschreibt der Zoll unter Zahlungserleichterungen. Ohne Aufschub sind die Abgaben mit dem Bescheid zu zahlen.
Alibaba und Direktbestellungen: Wer verzollt die Ware?
Wer als Unternehmen bei Alibaba oder direkt beim Hersteller kauft, schließt einen B2B-Kauf. Die 3-Euro-Pauschale gilt dann nicht, es zählt der Regelzollsatz der Warennummer.
Wer verzollt, regelt der Incoterm: bei EXW und FOB der Käufer beziehungsweise seine Spedition, bei DDP der Verkäufer. Bei DDP sollten Sie vorab klären, wer als Importeur auftritt und ob Sie einen Nachweis für den Vorsteuerabzug der Einfuhrumsatzsteuer erhalten.
Bei Waren mit Antidumpingzoll fordern Sie den Namen des Herstellers und eine Handelsrechnung nach den Vorgaben der jeweiligen Verordnung an. Fehlt sie, gilt der Satz für „alle übrigen Unternehmen“, also der höchste.
Bemessungsgrundlage
Zollwert: was hineinzählt und was nicht
Der Zollwert ist der Kaufpreis der Ware plus Beförderungs- und Versicherungskosten bis zur EU-Außengrenze. Bei einem Kauf ab Werk oder FOB in China zählt deshalb die gesamte Fracht bis zum EU-Hafen mit. Transportkosten innerhalb der EU gehören nicht in den Zollwert, wohl aber in die Basis der Einfuhrumsatzsteuer.
Der Zollwert ist selten identisch mit dem Rechnungsbetrag. Wer ihn falsch ansetzt, zahlt zu viel oder riskiert eine Nacherhebung. Rechtsgrundlage sind derzeit Art. 70 und Art. 71 Abs. 1 Buchst. e des Zollkodex der Union (UZK).
Gehört zum Zollwert
- +Kaufpreis der Ware laut Handelsrechnung
- +Beförderungskosten bis zur EU-Außengrenze
- +Versicherungskosten für diesen Streckenabschnitt
- +Verpackungskosten, soweit sie dem Käufer berechnet werden
- +Lizenzgebühren, wenn sie Bedingung des Kaufs sind
Bleibt außen vor
- −Transportkosten innerhalb der EU nach der Grenze
- −Einfuhrabgaben selbst, also Zoll und Einfuhrumsatzsteuer
- −Montage- und Wartungskosten nach der Einfuhr
- −Zahlungsziel-Zinsen bei gesonderter Vereinbarung
- −Einkaufsprovisionen des Käufers
Häufiger Fehler: Bei einer Lieferung ab Werk in China gehört die gesamte Seefracht bis zum EU-Hafen in den Zollwert, auch wenn Sie sie separat bezahlen. Umgekehrt darf bei einer Lieferung frei Haus der Streckenanteil innerhalb der EU herausgerechnet werden, sofern er nachweisbar getrennt ist.
Zollwert nach Incoterm
Welche Kosten Sie für den Zollwert zur Rechnung hinzurechnen, hängt von der Lieferbedingung ab. Die Tabelle zeigt die üblichen Fälle beim Kauf in China. Details zu den Klauseln finden Sie unter Incoterms 2020.
| Incoterm | Rechnung enthält | für den Zollwert hinzurechnen | Verzollung üblicherweise |
|---|---|---|---|
| EXW | nur die Ware ab Werk | Vorlauf in China, Hauptlauf und Versicherung bis zur EU-Grenze | Käufer |
| FOB | Ware bis an Bord im chinesischen Hafen | Seefracht und Versicherung bis zur EU-Grenze | Käufer |
| CIF / CFR | Ware plus Fracht bis zum EU-Hafen (CFR ohne Versicherung) | bei CFR die Versicherung | Käufer |
| DDP | alles bis zum Empfänger | EU-Anteil der Fracht darf herausgerechnet werden, wenn getrennt nachweisbar | Verkäufer |
Verfahrenswahl
Nicht jede Einfuhr läuft gleich ab
Der Regelfall ist die Überführung in den freien Verkehr: Zoll und Einfuhrumsatzsteuer werden sofort fällig. Im Zolllager, bei aktiver Veredelung oder vorübergehender Verwendung werden die Abgaben aufgeschoben oder entfallen. Diese Verfahren brauchen eine Bewilligung des Hauptzollamts und lohnen sich meist erst bei regelmäßigen Einfuhren.
Der Standardfall ist die Überführung in den freien Verkehr. Es gibt Alternativen, die Abgaben aufschieben oder ganz vermeiden.
| Verfahren | Wann es sich lohnt | Abgaben |
|---|---|---|
| Freier Verkehr | Der Regelfall. Die Ware wird verzollt und ist danach frei verwendbar. | sofort fällig |
| Zolllagerverfahren | Ware lagert unverzollt, bis sie tatsächlich gebraucht wird. Sinnvoll bei großen Chargen mit gestrecktem Absatz. | aufgeschoben |
| Aktive Veredelung | Einfuhr zur Be- oder Verarbeitung mit anschließender Wiederausfuhr. Typisch bei Lohnfertigung. | entfallen bei Wiederausfuhr |
| Vorübergehende Verwendung | Zeitlich befristete Einfuhr, etwa für Messen oder Tests. Die Ware verlässt die EU unverändert wieder. | entfallen |
Die besonderen Verfahren sind bewilligungspflichtig und lohnen sich erst ab einem gewissen Volumen. Mehr dazu unter Zolllager.
Zuständigkeit
Wer meldet die Einfuhr eigentlich an?
Bei Frachtsendungen aus China meldet meist die Spedition die Einfuhr an, im Namen des Importeurs (direkte Vertretung) oder im eigenen Namen für dessen Rechnung (indirekte Vertretung). Alternativ übernimmt ein Zollagent oder der Importeur selbst mit ATLAS-Software. Bei indirekter Vertretung schulden beide den Zoll gemeinsam.
Drei Wege sind üblich. Die Wahl hängt von Sendungsvolumen und interner Zollkompetenz ab.
Spedition
Der häufigste Fall bei Frachtsendungen. Die Spedition meldet im Auftrag des Importeurs an und legt die Abgaben oft vor. Sie brauchen dafür nur EORI-Nummer und Warenangaben.
Zollagent
Spezialisierter Dienstleister, sinnvoll bei komplexen Warengruppen, Bewilligungsverfahren oder hohem Sendungsaufkommen ohne eigene Zollabteilung.
Selbstverzollung
Der Importeur meldet selbst über ATLAS an. Setzt Software, Zugang und Fachwissen voraus. Lohnt erst bei regelmäßigen, gleichartigen Einfuhren.
Direkte oder indirekte Vertretung: Wer schuldet den Zoll?
Art. 18 UZK lässt beide Formen zu. Bei der direkten Vertretung handelt die Spedition im Namen des Importeurs, Zollschuldner ist allein der Importeur. Bei der indirekten Vertretung meldet sie im eigenen Namen an; dann ist auch der Auftraggeber Zollschuldner (Art. 77 Abs. 3 UZK). Die Einzelheiten erklärt der Zoll auf seiner Seite zur Vertretung. Einen Überblick über Ablauf und Leistungen für alle Herkunftsländer gibt die Seite Verzollung für Unternehmen.
Leistungsumfang
Verzollung mit CARGOLO: Was im Transportpreis enthalten ist
Bei Transport mit CARGOLO ist die Importverzollung im Preis enthalten, per Seefracht, Bahn, Luftfracht oder Lkw. Zölle und Einfuhrumsatzsteuer selbst sind Abgaben an den Staat und kommen hinzu. CARGOLO übernimmt die Importabfertigung (über Partner). Kommt Ihre Ware mit einer anderen Spedition, bieten wir die Verzollung ohne Transport auf Anfrage an.
Umfang der Abfertigung und eventuelle Zuschläge stehen im Angebot. Waren mit besonderen Vorschriften (z. B. CE, Produktsicherheit, Antidumping) prüfen wir vor dem Transport.
| Verkehrsträger | Leistung laut Rechner | Importverzollung | nicht enthalten |
|---|---|---|---|
| Seefracht LCL Haus-zu-Haus | Abholung beim Lieferanten in China, Seefracht bis Hamburg, Zustellung in Deutschland, Dokumentation | im Preis enthalten | Zoll, Einfuhrumsatzsteuer, Transportversicherung |
| Seefracht FCL (voller Container) | ab chinesischem Abgangshafen: Seefracht, Terminal-Handling, Zustellung in Deutschland, Dokumentation | im Preis enthalten | Zoll, Einfuhrumsatzsteuer, Transportversicherung |
| Bahnfracht LCL | Abholung in China, Bahn-Hauptlauf, Zustellung in Deutschland, Dokumentation | im Preis enthalten | Zoll, Einfuhrumsatzsteuer, Transportversicherung |
| Luftfracht | Haus-zu-Haus über Frankfurt, Dokumentation | im Preis enthalten | Zoll, Einfuhrumsatzsteuer, Transportversicherung |
| Lkw | Strecke und Leistung laut Angebot (im Rechner kein Preis) | im Preis enthalten | Zoll, Einfuhrumsatzsteuer, Transportversicherung |
Zur Einordnung: Ein Sammelgut-Transport von 1 bis 3 Kubikmetern Haus zu Haus per Seefracht lag im CARGOLO-Rechner im Median bei 1.150 € netto (Kalkulationen vom 01.08. bis 04.10.2026), inklusive Importabfertigung, ohne Zoll und Einfuhrumsatzsteuer. Das ist kein Festpreis, den tagesaktuellen Preis zeigt der Rechner. Mehr zu Strecken und Laufzeiten lesen Sie unter Seefracht China–Deutschland, Bahnfracht China und Luftfracht aus China.
Diese Unterlagen braucht die Verzollung
- Handelsrechnung mit Warenwert, Menge und Incoterm
- Packliste
- EORI-Nummer des Importeurs
- Genaue Warenbeschreibung, die Warennummer, falls bekannt
- Bei Antidumping-Waren: Name des Herstellers und Rechnung nach Vorgabe der Verordnung
- Zertifikate oder CE-Unterlagen, wo sie vorgeschrieben sind
Verzollung ohne Transport: Ware kommt mit einer anderen Spedition
Ihre Ware kommt mit einer anderen Spedition oder direkt über die Reederei nach Deutschland? CARGOLO übernimmt die Importabfertigung (über Partner) auch ohne Transport. Den Preis und den Umfang erhalten Sie auf Anfrage im Angebot.
Wählen Sie im Formular „Nur Importverzollung“ und nennen Sie Ankunftsort, Ladungsdaten und Warenbeschreibung. Container- oder Frachtbriefnummer und voraussichtliche Ankunft helfen zusätzlich.
Verzollung ohne Transport anfragenFür Ihren Import aus China
Ihren China-Transport mit Verzollung anfragen
Nennen Sie uns Versandort, Zielort und die Daten Ihrer Sendung. Wählen Sie, ob Sie den Transport mit Importverzollung anfragen oder nur die Verzollung, weil die Ware mit einer anderen Spedition kommt. Bei Transport mit CARGOLO ist die Importverzollung im Preis enthalten. Unser Team prüft die Angaben und erstellt Ihr individuelles Angebot.
- Transport mit Importverzollung oder nur die Verzollung
- Zölle und Einfuhrumsatzsteuer kommen als staatliche Abgaben hinzu
- Termin darf noch offen sein, Ihre Anfrage ist noch keine Buchung
Unterlagen noch unvollständig? Sprechen Sie mit unserem Team.
Praxis
Wenn die Sendung beim Zoll festhängt
Hängt eine Sendung aus China beim Zoll fest, fehlt meist eine Angabe: eine präzise Warenbeschreibung, eine vollständige Handelsrechnung oder ein Nachweis wie die CE-Konformität. Bei Verdacht auf unsichere Produkte setzt der Zoll die Überlassung aus, bis die Marktüberwachungsbehörde zustimmt. Bei Containern laufen in dieser Zeit Standgelder.
Eine Zurückhaltung bedeutet meist nicht, dass etwas verboten ist. In den allermeisten Fällen fehlt schlicht eine Angabe.
Warenbeschreibung zu unscharf
Angaben wie „Zubehör“ oder „Muster“ reichen nicht für die Tarifierung. Der Zoll fordert eine präzise Beschreibung nach, was Tage kostet.
Rechnung fehlt oder ist unvollständig
Ohne Handelsrechnung mit Wert, Menge und Incoterm lässt sich der Zollwert nicht ermitteln. Eine Pro-forma-Rechnung genügt bei Verkäufen nicht.
Wertangabe unplausibel
Auffällig niedrige Werte lösen eine Prüfung aus. Der Zoll kann den Wert dann selbst schätzen, in der Regel zu Ihren Ungunsten.
Genehmigung fehlt
Manche Waren brauchen Zertifikate oder Einfuhrgenehmigungen. Ohne sie bleibt die Sendung liegen, bis der Nachweis vorliegt.
Wichtig: Standzeiten am Terminal kosten Geld. Bei Containern fallen nach einer Freizeit Demurrage und Detention an, die schnell dreistellig pro Tag werden. Wer Nachfragen des Zolls zügig beantwortet, spart mehr als er an Sorgfalt investiert.
Produktsicherheit: Wenn der Zoll die Marktüberwachung einschaltet
Hat der Zoll Anhaltspunkte für einen Verstoß gegen Produktvorschriften, setzt er die Überlassung der Ware aus und informiert die zuständige Marktüberwachungsbehörde. Abgefertigt wird erst, wenn diese zustimmt (Art. 26 der Verordnung (EU) 2019/1020). Typische Auslöser bei Waren aus China sind eine fehlende CE-Kennzeichnung oder eine fehlende Konformitätserklärung. Hintergrund und Ablauf beschreibt der Zoll unter Produktsicherheit und Konformität.
Zusatzabgaben
Antidumpingzölle auf Waren aus China
Antidumpingzölle kommen zusätzlich zum Regelzoll auf bestimmte Waren mit Ursprung China. Für Unternehmen ohne eigenen Satz gelten derzeit 86,5 Prozent auf Schrauben mit Kopf, 79 Prozent auf Keramikgeschirr, 48,5 Prozent auf Fahrräder und 62,1 Prozent plus 17,2 Prozent Ausgleichszoll auf E-Bikes. Stand: 14. Oktober 2026.
Die EU erhebt zusätzliche Zölle auf Waren, die unter Herstellungskosten in den Binnenmarkt verkauft werden. China ist davon überdurchschnittlich betroffen, die Sätze liegen teils deutlich über dem Regelzoll.
| Ware | Rechtsakt | Satz „alle übrigen Unternehmen“ | Spanne | gilt |
|---|---|---|---|---|
| Verbindungselemente aus Stahl mit Kopf | DVO (EU) 2022/191 | 86,5 % | 22,1–86,5 % | 18.02.2022 bis 18.02.2027 |
| Schrauben ohne Kopf | DVO (EU) 2025/2153 | 72,3 % | 54,7–72,3 % | seit 19.03.2025 |
| Fahrräder | DVO (EU) 2025/2146 | 48,5 % | bis 48,5 % | seit 24.10.2025 |
| E-Bikes, Antidumpingzoll | DVO (EU) 2025/120 | 62,1 % | 9,9–70,1 % | seit 25.01.2025 |
| E-Bikes, Ausgleichszoll | DVO (EU) 2025/114 | 17,2 % | 3,9–17,2 % | seit 25.01.2025 |
| Keramikgeschirr | DVO (EU) 2025/1981, geändert durch DVO (EU) 2026/274 | 79,0 % (landesweit) | 79,0 % | seit 07.02.2026 |
| Elektro-Pkw (BEV), Ausgleichszoll | DVO (EU) 2024/2754 | 35,3 % | 7,8–35,3 % | seit 30.10.2024 |
Stand 14.10.2026, Quelle: Durchführungsverordnungen im Amtsblatt der EU (EUR-Lex). Die Fahrrad-Maßnahme gilt auch für Versand über Indonesien, Malaysia, Sri Lanka, Tunesien, Kambodscha, Pakistan und die Philippinen (Umgehungsschutz).
Betroffene Warengruppen vorab prüfen
Antidumpingmaßnahmen gelten befristet und werden regelmäßig überprüft, verlängert oder aufgehoben. Betroffen sind unter anderem Fahrräder und E-Bikes, Keramikgeschirr, bestimmte Reifen sowie Verbindungselemente wie Schrauben. Die aktuellen Sätze zeigt die Tabelle oben mit Stand-Datum und Rechtsakt.
- Aktuelle Maßnahmen über den Elektronischen Zolltarif (EZT) zur konkreten Zolltarifnummer abfragen
- Antidumpingzoll kommt zusätzlich zum Regelzoll, nicht statt seiner
- Bei Erstimporten vorab mit dem Spediteur oder Zollagenten klären
Firmenspezifischer Satz nur mit korrekter Rechnung
Niedrigere Sätze gelten nur für Hersteller, die in der Verordnung namentlich genannt sind, und nur mit einer gültigen Handelsrechnung nach deren Vorgaben, zum Beispiel nach Art. 1 Abs. 3 der DVO (EU) 2025/114 bei E-Bikes. Fehlt die Erklärung auf der Rechnung, setzt der Zoll den Satz für „alle übrigen Unternehmen“ an.
Häufige Fragen
Zoll China–Deutschland: Ihre Fragen
Die häufigsten Fragen zum Zoll aus China betreffen die gestrichene 150-Euro-Grenze, die Höhe der Zollsätze, die Einfuhrumsatzsteuer und Zusatzzölle wie Antidumping. Die Antworten unten nennen konkrete Sätze mit Stand Oktober 2026 und sagen, was CARGOLO bei der Verzollung übernimmt.
Weiterlesen
Passende Themen
Für die Warennummer, die EORI-Nummer und die allgemeine Abgabenberechnung gibt es eigene Leitfäden. Transportwege, Laufzeiten und Kosten aus China finden Sie auf den Seiten zu Seefracht, Bahnfracht und Luftfracht. Die Verzollung für andere Länder erklärt die Seite zur Verzollung für Unternehmen.
Zolltarifnummer & HS-Code
Wie Sie die richtige Nummer für Ihre Ware finden, Schritt für Schritt.
Mehr erfahrenZollabfertigung
Ablauf, Beteiligte und Fristen bei der Einfuhrabwicklung.
Mehr erfahrenEORI-Nummer
Beantragen und prüfen: Voraussetzung für jeden gewerblichen Import.
Mehr erfahrenVersand China–Deutschland
Transportwege, Kosten und Laufzeiten für Importe aus China.
Mehr erfahrenContainer aus China–Deutschland
FCL, LCL, Containergrößen und containerbezogene Kostenblöcke.
Mehr erfahrenSeefracht China–Deutschland
Häfen, FCL/LCL, Laufzeit und den operativen Importablauf des Seewegs vertiefen.
Mehr erfahrenVerzollung für Unternehmen
Importverzollung für alle Herkunftsländer: Ablauf, Vertretung und Unterlagen.
Mehr erfahrenEinfuhrabgaben berechnen
Die allgemeine Methode für Zoll und Einfuhrumsatzsteuer mit Beispielen.
Mehr erfahrenBahnfracht China
Bahnverbindungen, Laufzeiten und Kosten für Sendungen aus China.
Mehr erfahrenLuftfracht aus China
Flughäfen, Laufzeiten und Kilopreise für eilige China-Importe.
Mehr erfahrenZoll und Transport aus China aus einer Hand
CARGOLO organisiert den Transport aus China per Seefracht, Bahn, Luftfracht oder Lkw inklusive Importverzollung in Deutschland. Den Frachtpreis berechnen Sie im Rechner direkt online. Für volle Container, Antidumping-Waren oder eine Verzollung ohne Transport senden Sie uns eine Anfrage mit Warenbeschreibung, wir antworten mit einem Angebot.
CARGOLO wickelt die Zollanmeldung als Teil des Transports ab. Sie liefern die Warenangaben, wir übernehmen den Rest.
Alle Angaben auf dieser Seite geben den Stand Oktober 2026 wieder und dienen der allgemeinen Information. Sie ersetzen keine Rechts- oder Steuerberatung. Maßgeblich sind die Auskünfte der Zollverwaltung zur konkreten Sendung.